Al cuore della seconda ondata di Quantitative easing della Fed c'è il cosiddetto POMO, il programma di acquisto periodico di titoli di Stato. Il programma è gestito in maniera talmente banale da poter essere tranquillamente anticipato, come ribadisce anche ZeroHedge, che gentilmente fornisce una lista dei titoli da comprare appena prima dell'operazione e rivendere poi. Sinora ha funzionato, provare per credere. E non sentitevi in imbarazzo: Non preoccupatevi, non farete mai i soldi che fanno i primary dealers, le poche banche autorizzate a gestire gli ordini della Banca Centrale americana. Per non sbagliare, pare che l'operatività per il programma d'intervento sul mercato più importante degli ultimi anni sia affidata anche a neoassunti privi persino di terminali Bloomberg , ossia dello strumento base per il trading sul reddito fisso. Più o meno come affidare ad un cieco una Ferrari al Gran Premio di Monza.
I complottisti avranno sicuramente una serie di oscure ragioni per dimostrare quanto tutto questo faccia parte di un complotto ai danni del popolo. Personalmente, sono più propenso (per fatti capitati a miei conoscenti) a dare la colpa alla tipica mentalità burocratica di una banca centrale: 1000 dollari a terminale al mese sembrano un'enormità ad un ufficio acquisti governativi, anche quando questo permetterebbe milioni in risparmi. Per i burocrati la massima di Schiller è sempre valida : "Contro la stupidaggine, neanche gli Dei possono nulla"
Senza contare, ovviamente, il poco velato desiderio di sussidiare le banche che aiutano la Fed nella propria attività caratteristica: manipolare i tassi d'interesse per facilitare il ciclo politico.
martedì, gennaio 11, 2011
Come la Fed regala i soldi
martedì, novembre 16, 2010
Cpme eliminare il deficit
martedì, settembre 07, 2010
Debito, un'immagine vale mille parole

sabato, giugno 26, 2010
Basta debito: come tutte le droghe, sta smettendo di funzionare
La ripresa sembra indebolirsi. Significa che la Fed dovrebbe ricominciare ad acquistare debito pubblico e privato, pompando liquidità e sostenendo i livelli attuali di debito e tassi? Da Annaly Capital Management ecco un'ottima sintesi dei motivi per cui sarebbe un errore devastante, simile a quello già compito dai giapponesi. Non soltanto si tratta di un'operazione dannosa nel lungo periodo, ma l'efficacia della droga debitoria diminuisce ad ogni successivo stimolo e quindi rischierebbe di risultare inutile anche nel breve termine.
(Hat tip: PragCap)
Some recent economic data (like today’s downwardly-revised “final” reading on 1Q 2010 GDP) have suggested that the economic recovery is waning. Not surprisingly, talk of additional stimulus has started to show up. A widely circulated column from today’s UK Telegraph titled “Ben Bernanke Needs Fresh Monetary Blitz as US Recovery Falters” theorizes that the Fed is debating further asset purchases. The rationale is that since there is reduced appetite for further fiscal stimulus, the Fed will pick up the baton and expand its balance sheet, possibly to $5 trillion.
Our modest proposal? Don’t.
The Fed should certainly do its part to facilitate the orderly functioning of financial markets, through the various lending facilities it has already set up (and in some cases shut down). But more asset purchases? What is the point? The 10-year Treasury is already approaching 3%, and corporate borrowing rates are more than reasonable on an absolute basis. 30-year fixed mortgage rates are already at brand new lows, and this is after the Fed concluded its Agency MBS purchase program.

There is an iron-clad law in economics called the law of diminishing marginal returns, which usually refers to labor. The more workers you continue to add, holding all other inputs constant, the less productive are those additional new workers. As we’ve already seen by looking at the money multiplier, the Fed’s balance sheet is also subject to diminishing marginal returns. The Fed’s expansion of the monetary base is having a smaller and smaller effect on the overall money supply. We believe further growth of the Fed’s balance sheet will have an even smaller effect than the first expansion, which seems to have only given us a ripping year-long rally in risk assets.
In the light of calls for new government stimulus, we should point out that the same law of diminishing marginal returns applies to total debt outstanding in the economy. As the total amount of debt to GDP has grown, the marginal return of an additional dollar of debt has shrunk dramatically. The chart below breaks out by decade the addition to GDP per each additional dollar of credit market debt outstanding.

To construct this chart, we looked at the nominal growth in GDP and divided it by the nominal growth in total credit market debt outstanding. As you can see, in the 1960s each additional dollar of debt created just over $0.65 of GDP. The 1980s saw this ratio cut in half to $0.34 dollars of marginal GDP per $1 of marginal debt, and we have since cut that in half again to $0.18 of GDP per $1 of debt created. We seem to be quickly approaching a level of total debt outstanding where additional indebtedness doesn’t add to economic growth at all. And the Fed has already reached a level in its Federal Funds Rate where it can’t cut any lower.
Attempts to stop a deleveraging economy with quantitative easing and government deficit spending have reached a point of no (marginal) return. Recessions, though painful, have the effect of purging the economy’s excesses and setting the stage for future growth. Preventing this process often causes more problems than it solves. Just ask the Japanese.
Post Footer automatically generated by Add Post Footer Plugin for wordpress.
"mercoledì, giugno 16, 2010
Economia sociale ? Socialista
Altro che economia sociale di mercato, come ironizzano Libertiamo.it: sono troppo gentili con lorsignori in Parlamento. In Italia stiamo sperimentando quella che definirei economia socialista con elementi parodistici di mercato; non offendiamo il povero Erhard, che inventò la definizione di "economia sociale di mercato"; rispetto ai nostri politici sembrerebbe un incrocio fra Ron Paul e Mrs. Thatcher. Nella nostra povera penisola, abbiamo prima avuto la gioia della "terza via" corporativa, poi la "terza via" della cosiddetta economia mista, con i risultati che tutti conosciamo: lo spreco dell'occasione storica del miracolo economico, l'arricchimento di una vasta classe di sottogoverno e di faccendieri dediti alla raccolta di rendite parassitarie o quasi ed erroneamente definiti "imprenditori", l'impoverimento e la sclerosi di una nazione intera. Prima di blaterare di mercatismo, dovremmo smetterla d'illuderci di aver trovato terze vie, chimere che permetterebbero ai politici di avere la botte piena da spartire con le proprie clientele e la moglie ubriaca che lavora in maniera efficiente.
martedì, giugno 15, 2010
War accounting
mercoledì, gennaio 27, 2010
This time is different: otto secoli di follie finanziarie
Se la storia economica fosse insegnata meglio nelle facoltà di economia avremmo forse meno illusioni volontaristiche sulla nostra possibilità di controllare perfettamente gli eventi; sono queste illusioni che ci regalano non soltanto bolle, e crisi, ma soprattutto vedremmo in maniera più razionale la vera bolla: l'illusione del socialismo e dell'economia resa perfetta dalla pianificazione dall'alto, un'illusione alla base delle "soluzioni" che seminano i germi di ulteriori crisi. Il titolo stesso del libro è un avvertimento contro il perfettismo costruzionista; si tratta infatti della citazione di un vecchio proverbio di Wall Street: "Vi sono quattro parole che hanno fatto più danni ai mercati di quanti ne faccia una guerra. Queste parole sono: questa volta è diverso"

domenica, settembre 27, 2009
Banche centrali, inciuci nazionali, perdite universali
In Italia, le banche hanno ridotto drasticamente i prestiti a piccole e medie imprese, mentre hanno ampliato marginalmente quelli alle grandi imprese e, soprattutto, gli acquisti di titoli di Stato, usando i fondi generosamente prestati dalle Banche Centrali. Una strategia controversa e contraria agli scopi dei governi, ma derivante proprio dalle politiche governative che avevano come scopo la tutela dei risparmiatori e l’espansione, anche drogata del credito. Le politiche di tassi a zero hanno, soprattutto, gettato benzina sul fuoco dei mercati finanziari, generando quella che somiglia all’ennesima bolla. Non parliamo soltanto di speculazioni di Borsa, ma anche e soprattutto del cosiddetto carry trade di tasso: le banche prendono a prestito a brevissimo e a tassi quasi nulli dalla Banca Centrale Europea ed investono in titoli di Stato a lungo termine, lucrando la differenza. La sola Banca Intesa, ad esempio, ha incrementato di 18 miliardi di euro il proprio portafoglio titoli, mentre riduceva di circa 8 miliardi i prestiti alla clientela. Il trucco è conosciuto, ma poco citato da governi e banche centrali. I governi devono collocare quantità sempre maggiori di debito e quindi accettano volentieri qualsiasi aiuto, anche quello di banche che prendono a prestito da un ente statale (la BCE) per prestare ad altri (i governi). Le banche centrali desiderano un aumento delle riserve di capitale delle banche; il carry trade fornisce notevoli utili che possono essere messi a riserva. Il rischio è che, quando ariverà l’inevitabile rialzo dei tassi, le banche non siano in grado di scaricare le proprie posizioni e quindi comincino ad accumulare perdite rovinose. Sino ad allora, siamo di fronte all’ennesimo sussidio, pagato dal contribuente, che aiuta a nascondere il nocciolo del problema bancario: il vero padrone, in un istituto di credito regolamentato,non è soltanto l’azionista, che conta poco rispetto ad una dirigenza teoricamente vigilata e perennemente sostenuta da coloro che la dovrebbero controllare. La stessa autorità di vigilanza si arroga parzialmente il ruolo degli azionisti; gode di poteri d’intervento inauditi in ogni altro segmento di un’economia di mercato, ma preferisce dimenticarsene quando la stampa ed i politici aggrediscono un “capitalismo selvaggio” che nel settore bancario non è mai arrivato.
PRESTITI E DOLORI- Per quanto riguarda i prestiti alle grandi imprese, gettiamo uno sguardo negli USA, dove per almeno alcune categorie di prestiti le banche sono ancora obbligate e riportare il reale valore dei prestiti e non il valore “storico”. Ebbene, secondo uno studio annuale ufficiale, le perdite sono triplicate nel corso del 2009 , arrivando ai 53 miliardi di dollari. Le illusioni riguardo il basso rischio dei prestiti alle blue chip ed alle mega-operazioni societarie si è rapidamente rivelata fallace, come invano avevano ripetuto per anni gli stessi analisti che adesso vengono accusati, paradossalmente, di “liberismo selvaggio”. I dirigenti delle banche commerciali faranno probabilmente spallucce: si tratta di ulteriori munizioni nella battaglia per ottenere ancora più aiuti di stato, espliciti o impliciti. Le banche nostrane dovrebbero prestare attenzione: le grandi aziende possono essere tranquillamente accompagnate al mercato obbligazionario, invece d’impiegare capitale bancario prezioso prestando loro a tassi poco redditizi: le nostre banche prestano normalmente a tassi tropo ridotti ai grandi gruppi, rifacendosi poi su tutti gli altri clienti. L’unica eccezione sono le operazioni rischiose, i prestiti forniti a società grandi, ma fragili, il cui maggior pregio è la capacità relazionale del proprietario. I nomi di Zunino e di altri “capitani coraggiosi”, del presente e del recente passato, tornano alla mente. Se il nostro premier smettesse di parlare di ciò che non conosce e rivolgesse gli occhi verso casa, troverebbe “speculatori” ben più meritevoli di sanzione. Purtroppo, sia l’attuale governo, come il precedente e l’opposizione, sembrano soddisfatti con posizioni demagogiche ed autolesionistiche. Le normative seguite al caso Parmalat hanno chiuso il mercato del credito per quasi tutte le aziende italiane, bloccandone lo sviluppo; nel frattempo, invece, il mercato obbligazionario aziendale cresceva d’importanza in tutta Europa. Tale chiusura non ha portato alcun vantaggio alla tutela dei risparmiatori, lasciati in balia di strumenti ancora meno trasparenti ed ha lasciato le banche come uniche interlocutrici delle grandi aziende, regalando loro un business molto politico, ma non molto redditizio, che sottrae capitale e talenti che potrebbero essere impiegati per sostenere la vera spina dorsale dell’economia: le piccole e medie imprese. La soluzione non è una ulteriore camicia di forza, ma la rimozione dei vincoli che garantiscono alle banche la propria rendita di posizione.
Crosspost su Giornalettismo
mercoledì, marzo 11, 2009
Qualche dato presidenziale
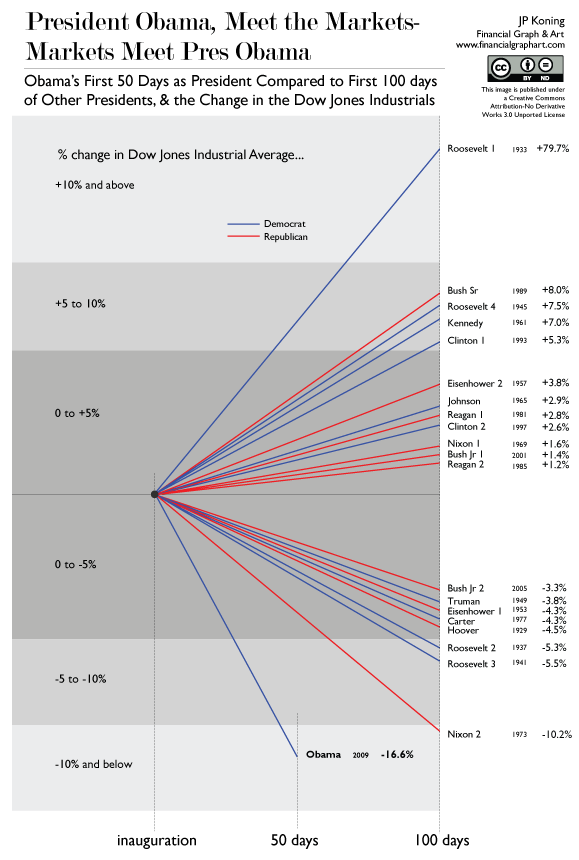
Financial Graph & Art - Home
lunedì, febbraio 16, 2009
Idee brillanti, ovvie , semplici - e tremendamente sbagliate
Come diceva H.L.Mencken,
"There is always a well-known solution to every human problem--neat, plausible, and wrong. (HT: Moncur)"
ossia : "c'è sempre una soluzione ovvia e ben conosciuta ad ogni problema - semplice, plausibile, ed errata".
L'ultima dimostrazione di questo aforisma arriva direttamente dal Financial Times, per bocca di TIm Leunig, della London School of Enconomics, che sostiene che la cura ai rischi di deflazione sia... un po' di inflazione. Anzi, una politica preannunciata che porti ad un "temporaneo" periodo di inflazione.
GIà che c'era, avrebbe potuto sostenere che la soluzione al problema delle nascite indesiderate sarebbe che le donne potessero rimanere "un pochino" incinte.
Si tratta oltretutto di minestra riscaldata: è precisamente la "soluzione" adottata nel periodo d'oro "keynesiano" ( con cui il povero Keynes aveva in realtà poco a cui spartire). Il risultato fu un'inflazione né temporanea, né moderata.
Il problema di tale teoria è che le persone non sono stupide; mentre una bolla finanziaria può svilupparsi lontano dalla luce dei riflettori e per molte scelte economiche il senso comune e le differenze informative possono sviare dalla scelta razionale "tradizionale", vi sono vi sono ben pochi dubbi che nel caso dell'inflazione le persone ridiventino "razionali" molto rapidamente: l'aumento dei prezzi è un fenomeno ben evidente fronte agli occhi di tutti, dal barbone al ricco e tocca chiunque in maniera massiccia. La conseguenza sarebbe la classica spirale inflazionistica che noi italiani ben conosciamo: una rincorsa continua fra prezzi e rivendicazioni sindacali, con con conseguenze devastanti per gli investimenti, l'innovazione e la stabilità economica e politica.
Perché voler finire dalla padella nella brace?
FT.com - Co-ordinated inflation could bail us all out: "Recessions are not unusual, but the extent to which the origins of the current crisis are financial is. We must therefore consider whether unusual financial solutions are required. The global economy would benefit from a pre-announced, temporary, globally co-ordinated bout of moderate inflation."
mercoledì, gennaio 28, 2009
A Chomsky, not a Diplomat
Il Nobel Krugman si diverte ad offendere alcuni colleghi:«Economists who have spent their entire careers on equilibrium business
cycle theory are now discovering, in effect, that they invested their savings
with Bernie Madoff.» - Paul Krugman
Krugman ha usato il prestigio per alcuni spunti geniali sulla dinamica del commercio internazionale per giustificare teorie ben peggiori di quelle su cui fa del sarcasmo e per costurirsi una carriera da ayatollah del pensiero radical-chic degna di Noam Chomsky, altro luminare della scienza che ha sfruttato i propri risultati in un campo della conoscenza per sostenere teorie bacate che nulla c'entravano con il proprio campo.
martedì, gennaio 27, 2009
Depressione!
E' arrivata: Merrill Lynch è la prima grande banca d'affari a prevedere una Depressione e non una "semplice" recessione.
Hat tip: FT Alphaville , zerohedge
venerdì, novembre 21, 2008
Se 10 miliardi vi sembran pochi
Considerate che se Reykjavik deve prendere a prestito $10 miliardi , ossia il 100% del PIL, in un colpo solo pur di evitare il collasso, il numero non è enorme : gli Hedge funds in Ottobre hanno visto riscatti per $40 miliardi.
domenica, novembre 09, 2008
Questo è male. Molto male.
Secondo quanto dichiarato dalla World Bank , il volume commerciale mondiale potrebbe declinare nel 2008; sarebbe la prima volta dal 1982.
Le avvisaglie ci sono tutte: il finanziamento al commercio mondiale è in declino da mesi, l'indice Baltic dry, che segue il costo dei noli marittimi, è in picchiata ed ha chiuso con un ribasso del 90% rispetto ai massimi (in Maggio!) , la cantieristica e l'industria navale in genere sono sempre più in crisi.
Si tratta di una notizia molto peggiore di qualche fallimento bancario o della crisi nel settore automobilistico: una riduzione nel commercio internazionale significa che i paesi emergenti stanno per entrare in recessione, distruggendo una delle speranze rimaste agli economisti, ai politici: che i paesi in via di sviluppo potessero essere isolati dalla crisi dell'Occidente.
Un terzomondismo di ritorno che si sta rivelando fallace quasi quanto le idiozie pauperiste dei terzomondisti di casa nostra in altri momenti: siamo tutti sulla stessa barca,meglio abituarcisi.
FontE: Wall Street Journal
venerdì, settembre 19, 2008
Commenti neoliberisti
La fine del capitalismo? No direi. La fine dell'ennesimo tentativo di economia mista tipica del socialismo-light tanto in voga di questi tempi , a destra quanto a sinistra.
Al Corriere, finalmente qualcuno si sveglia e permette a Piero Ostellino di immettere un po' di razionalità nel dibattito, o meglio, nel tentativo di llinciaggio ai danni dei non-statalisti
Su Giornalettismo, l'ottimo 29Settembre - come il sottoscritto, qualche giorno fa, fa notare quanto siano i regolatori, gli statalisti e i commentatori neosocialisti ad aver spesso nutrito la bollla che adesso cercano di addossare altrove.
Oggettivista, da par suo.
Di Phastidio e Jinzo condivido l'opinione su Alitalia.
lunedì, marzo 17, 2008
Bear Stearns: chi rompe paga ed i cocci sono suoi
Al contrario, ci si duole che la lezione "liberista" sia sempre stata applicata a metà: le parti utili ad una politica di stimolo sono state implementate, mentre il regolatore solitamente dimentica la parte dolorosa, quella della necessità di lasciar affondare coloro che non sono in grado di rimanere in piedi con le proprie forze. Questa dimenticanza non è casuale: sono le stesse banche centrali a spacciare la droga che porta molti, troppi manager bancari a prendere decisioni avventate e, quando arriva la crisi, è difficile assistere al disastro sapendo che si potrebbe venire accusati di averlo provocato.
Forse abbiamo davvero rischiato una "crisi di sistema" , ma le radici di quella crisi e soprattutto la sua portata sono una diretta conseguenza di errori nel disegno del sistema. Si potrebbe sostenere, anzi, che proprio il tentativo di gestire il sistema ha impedito l'evoluzione dei necessari contrappesi alle spinte generate dall'innovazione finanziaria. Perche' preoccuparsi, quando le banche centrali pensano a tutto?
E' inutile discutere, come si comincia a far,e di maggiore regolamentazione: elimineremmo ogni innovazione finanziaria, senza eliminare i problemi di azzardo morale che la implicita garanzia di salvataggio fornisce. Ciò che è veramente necessaria è , al contrario, una miscela di informazione e deregolamentazione che semplifichi il sistema e renda di nuovo chiaro, una volta per tutte, quali siano le eventuali garanzie a tutela dei depositanti e quali siano le modalità d'intervento della banca centrale in caso di problemi di liquidità che minaccino il sistema dei pagamenti; in questo modo, sarebbe ancor più esplicito il ruolo dei banchieri centrali: quello di pompieri, non quello di elemosinieri o di governanti il sistema.
Looking ahead, regulators need to anticipate these liquidity bank runs, not
merely react to them. The larger danger is that even this temporary Bear rescue
could set a precedent that the Fed will find hard to resist. Wall Street is
already demanding that the Fed do more in this crisis than its traditional duty
as a lender of last resort, and start buying up mortgage-backed securities and
other troubled paper as a way to entice more buyers into frozen credit markets.
This means the banks would be able to dump their worst paper on the Fed, which
ultimately means the taxpayer.
We'll have more to say about that idea at a
later date, but we trust the Fed understands the risks to its credibility that
such a decision would pose. Does the Federal Reserve want to become a buyer of
first resort?
giovedì, dicembre 06, 2007
Alitalia, favori e favorini
AL momento, Alitalia vale meno di zero: anche se venisse acquistata ad un euro, l'azienda perde un milione al giorno, ha una flotta da rinnovare, un'immagine a pezzi, una quota di mercato in caduta libera e stipendi e privilegi scandalosi per i dipendenti. Il proprio patrimonio più prezioso, gli slot della preziosa linea Milano-Roma, non sono di proprietà, come avviene in luoghi più civilizzati, ma in teoria affidati all'arbitrio delle autorità di regolamentazione del traffico aereo. E, forse, qui sta la chiave della disponibilità di Air France ad acquisirla.
Il Governo Prodi potrebbe aver finalmente gettato la spugna ed abbia fatto capire che non farà opposizione a drastici tagli dei costi ed accetterà di voltare la testa mentre si spezza lo strapotere dei sindacati. Potrebbe, perché se si fosse limitato a garantire gli slot, assisteremo semplicemente alla liquidazione della compagnia ed all'appropriazione dello spazio da pare di Air France - una operazione che avremmo potuto fare tranquillamente "da soli", liquidando l'azienda e definendo finalmente una struttura proprietaria chiara per gli slot aeroportuali.
martedì, novembre 27, 2007
Fiat più costosa di Mercedes?
Se una Mercedes A o B costano meno di un modello Fiat,o a Torino hanno qualche problema di costi, oppure i tedeschi ci stanno rifilando una discreta "sòla".
tag: Fiat, Mercedes, Daimler, Economia, Auto
lunedì, novembre 05, 2007
Menzione d'onore alla sintesi
Esposizione sintetica ed impeccabile. Posso essere in disaccordo in qualche punto, ma l'esempio è semplicemente perfetto. Chapeau ad house of Maedhros
venerdì, ottobre 19, 2007
Il Papa si butta a sinistra
Il papa si schiera contro il "lavoro precario", intanto Bagnasco dichiara: "Vita e famiglia non negoziabili".Una dura critica alla precarietà nel lavoro "che può minare le basi della società" e, subito dopo, la riaffermazione orgogliosa che sui temi caldi degli ultimi mesi, come vita e famiglia, "i vescovi non taceranno" perché la Chiesa li ritiene "non negoziabili".
A voler essere complottisti, si potrebbe pensare che un accordo a spese della libertà sarebbe altamente desiderabile per entrambe le controparti: lo Stato e soprattutto il Governo Prodi libero di abusare della libertà in tema di lavoro e flessibilità, a spese dei giovani; il Vaticano libero di dettare la linea alla limitazione della libertà a decidere del proprio corpo.
Io, che complottista non sono, penso soltanto all'ennesima smentita del mito di un Pontefice "liberalconservatore".
Non regge ormai la solita scusa della citazione "fuori contesto" e della "precisazione", perché forma e contenuto cambiano ben poco anche rileggendo le dichiarazioni da fonte amichevole . Il titolo che abbiamo citato, tratto da "Repubblica", è sicuramente indice di una strumentalizzazione, ma la sensazione è che non dispiaccia d'essere strumentalizzati: difficile pensare altrimenti, quando un messaggio ufficiale, teoricamente ben studiato e meditato, viene scritto in un linguaggio che non ricorda certo la scuola di Salamanca o i francescani protocapitalisti, ma invece quello caro ai sinistri nostrani, ancorato alle fallacie economiche socialiste e collettiviste.
Roundup: meglio di me, Mthrandir e Chiamami Brontolo